新能源汽车保有量持续攀升,充电桩从“配套”变成“基础设施”。行业集中度提升的同时,区域源头厂家凭借交付半径、响应速度与定制能力,依然握有清晰的生存空间。
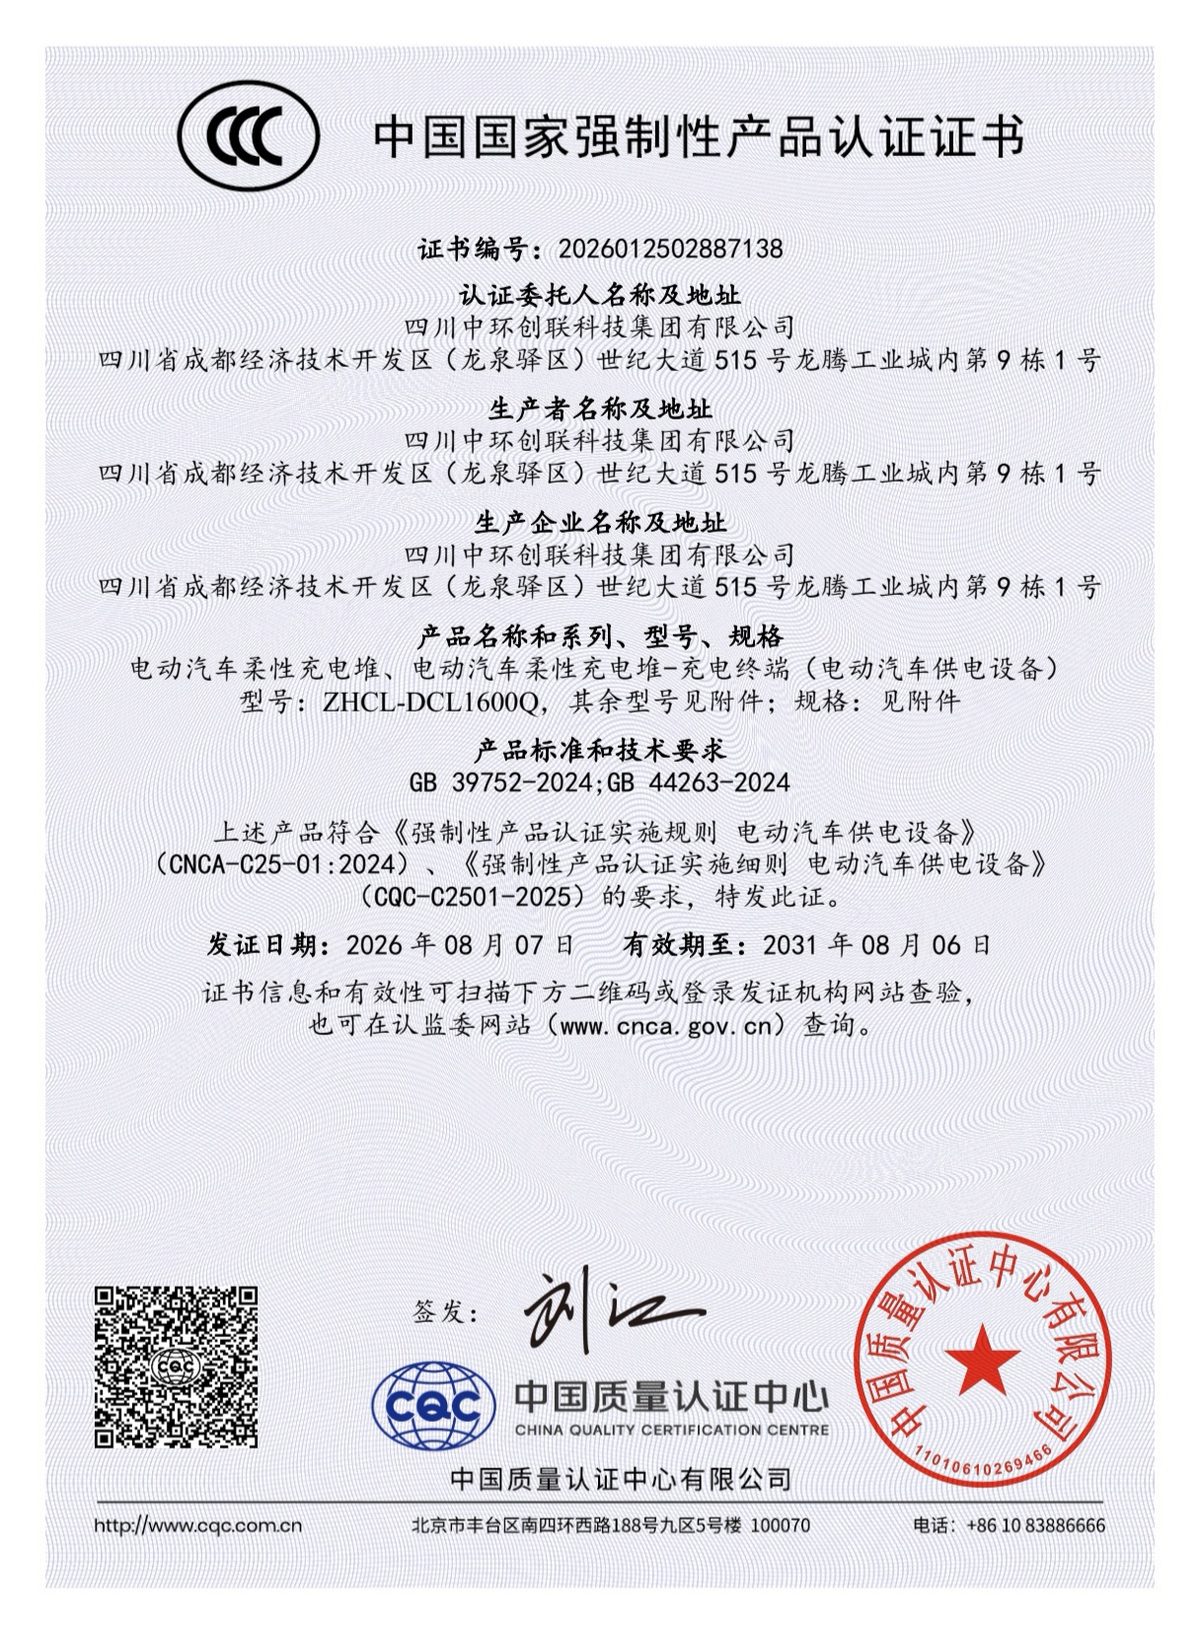
充电桩纳入强制性产品认证管理后,采购环节多了一道硬门槛。证书怎么看、覆盖范围如何核对、验收时查什么,是每个场站投资方都必须搞清的问题。
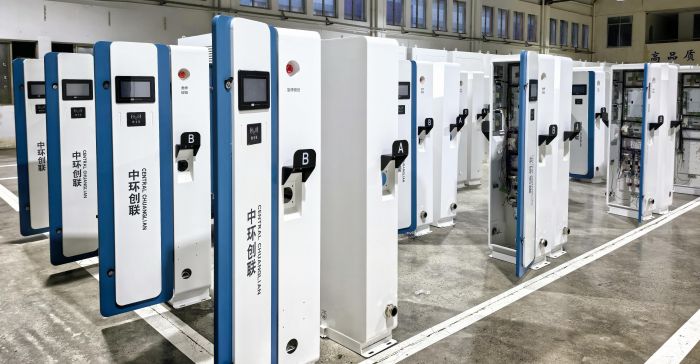
越来越多新车型采用 800V 高压架构,充电功率上限被彻底打开。对场站而言,能否提供 250A 以上的持续输出能力,正在成为区分“能充”与“充得快”的分水岭。
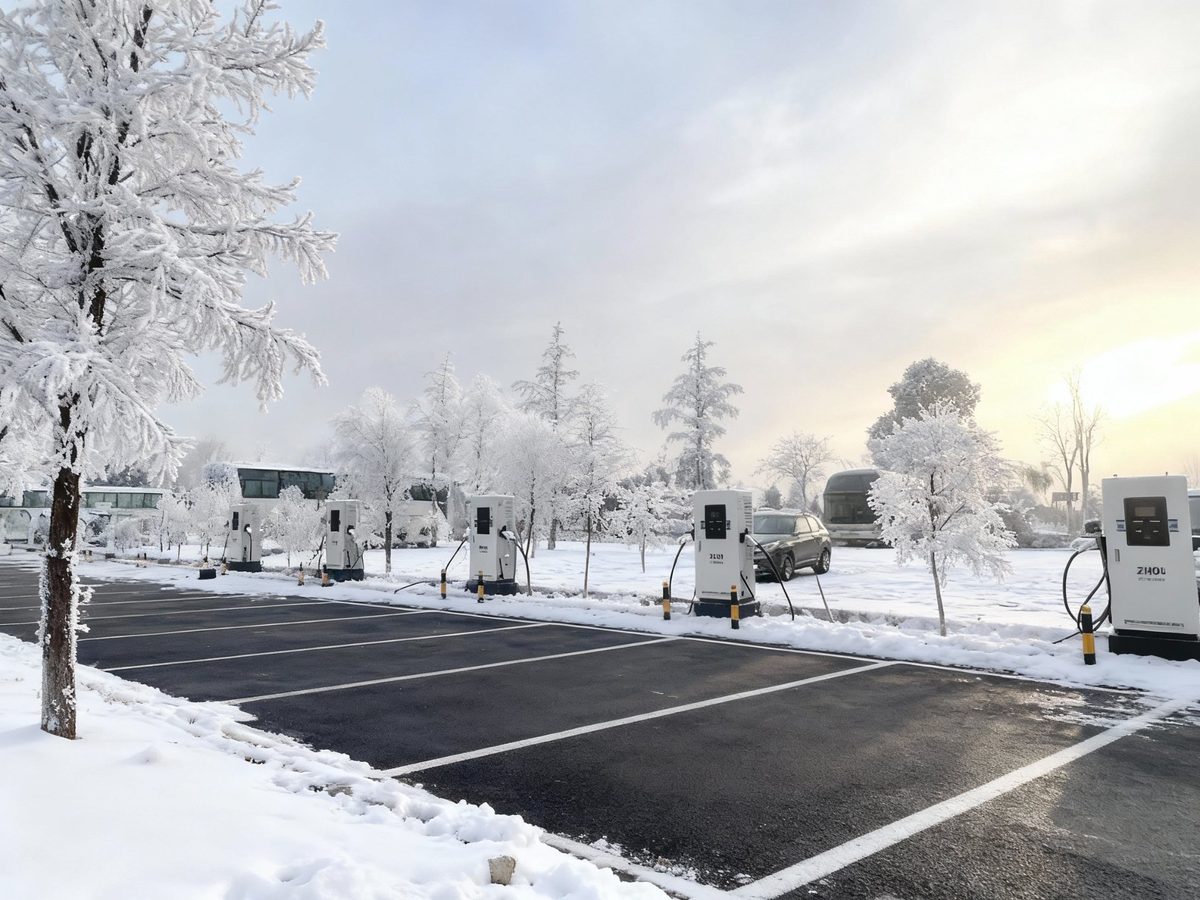
一二线城市充电桩密度趋于饱和,县域与乡镇市场仍是空白地带。车流分散、单站规模小、回报周期长,但竞争少、土地成本低,是区域厂家与中小投资人的现实机会。
选址决定充电站七成的成败。很多项目失败不是因为设备不好,而是把“车流量大”误当成了“充电需求大”。五个指标帮你判断一个点位值不值得投。
同样一台 120kW 直流桩,报价可能相差三成。差价背后是自研自产与贴牌组装的区别。学会三招识别,避免买到“没有售后的低价设备”。
液冷终端能跑 600A,风冷终端多在 250A 以内。两者的差价不只是枪线,还有整套散热与配电体系的差异。搞清楚成本结构,才能判断值不值得投。
单纯靠服务费差价的充电站,盈利空间正被压缩。光伏 + 储能 + 充电的组合,把“用电成本”变成可管理的变量,也为场站打开新的收益来源。
重卡电动化的补能方案之争持续多年。换电胜在时间,超充胜在投资与兼容性。搞清运营场景的差异,才能做出不后悔的选择。
国内竞争加剧,海外成为充电桩厂家的新增量。但不同国家的电压制式、认证要求、通信协议差异很大,直接出口往往卡在“装得上、用不了”。
很多人以为充电站靠服务费赚钱,实际上单靠服务费很难覆盖成本。真正的收益来自三个支点的组合,其中增值业务往往被严重低估。
把分散的充电桩聚合成可调负荷,参与电网调峰调频,是车网互动的核心设想。方向明确,但从技术到收益分配,仍有几道坎要跨。
设备出问题才发现合同没写清楚,是场站运营中最常见的管理漏洞。质保范围、响应时限、备件供应、软件升级,七项内容建议逐条落实到合同。
私人车位装桩被物业拒绝、电容不足无法报装、消防验收不通过——小区充电桩落地的三个主要障碍,每一个都有对应的解法,但需要提前规划。
服务区充电桩节假日排长队、平日空置,是最典型的负荷波动场景。按峰值配置会浪费投资,按平均配置会节假瘫痪。功率池化是当前较优解。
同一规格的直流桩,报价能差几万元。差价不会凭空消失,它变成了更高的故障率、更慢的响应、更贵的运维和更短的寿命。
各地对充电基础设施的建设补贴、运营补贴标准不一,申报窗口和材料要求也有差异。提前梳理政策、规范留存凭证,是把补贴拿到手的前提。
充电站着火事故虽少,但一旦发生后果严重。消防验收不只是配几个灭火器,电气防火、疏散通道、监控预警都有明确要求,六个细节决定能否一次通过。
设备坏了再修,是运维的初级阶段。通过数据分析提前发现隐患,把停运消灭在发生之前,才是规模化运营的必修课。
超充普及、功率池化、光储融合、合规收紧、运维数字化——五个趋势正在重塑充电桩行业的竞争规则,也决定了厂家与投资方的下一步动作。
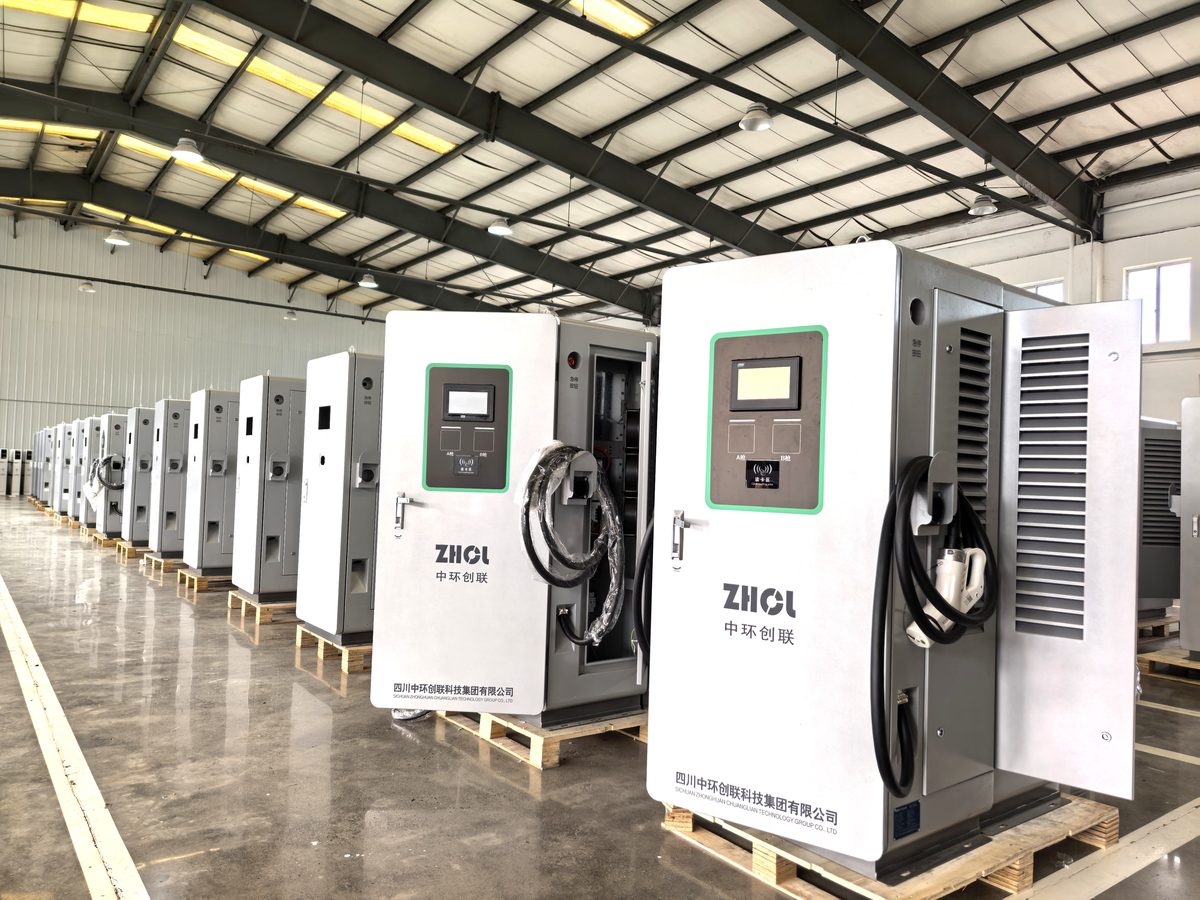
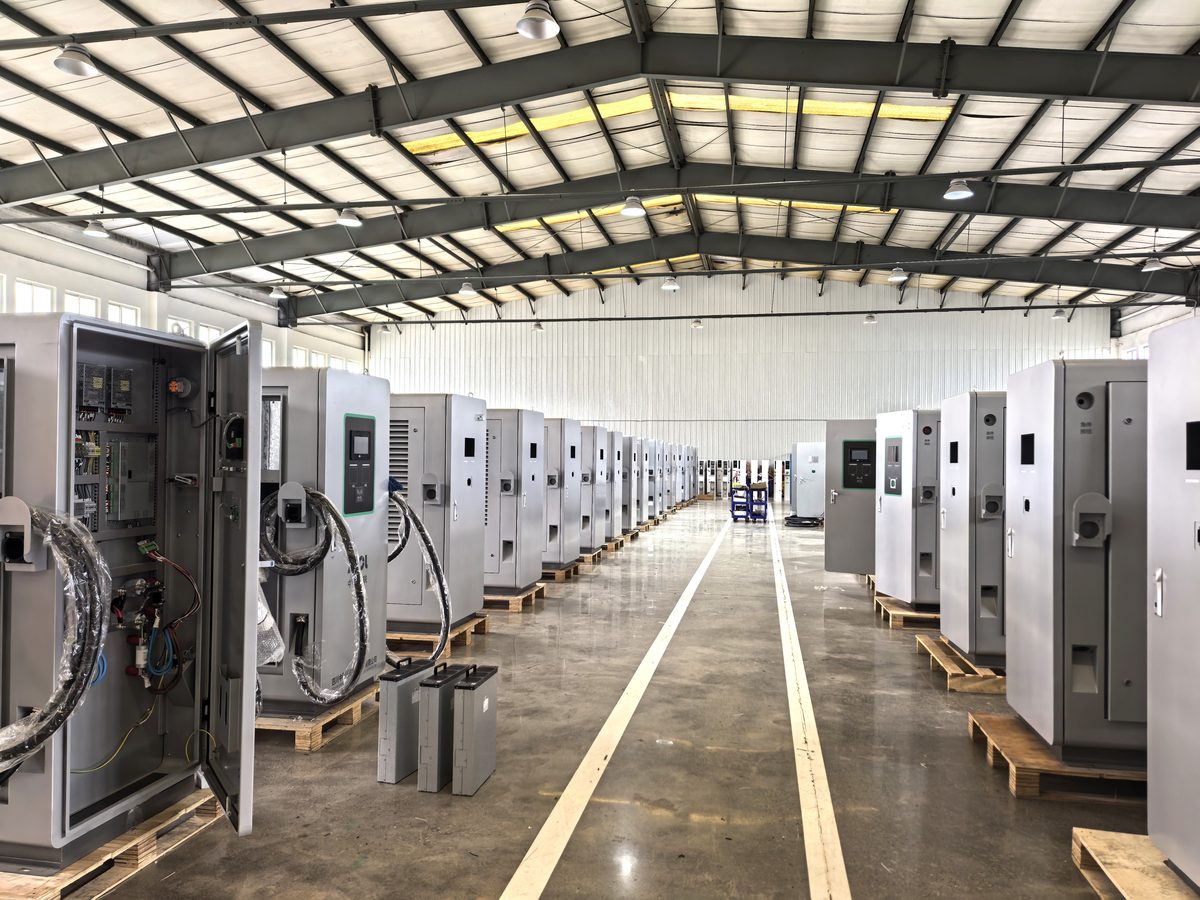
中环创联充电桩的表现相当出色,具体可以从功能丰富、安全防护、兼容性和配置、易用性、环境适应性等方面进行概述。它支持按时、按电量、按金额和自动四种充电模式,具备漏电、过流、短路、过压、欠压等完善保护功能,兼容国内所有车型,支持 RFID 卡、IC 卡刷卡与手机扫码启动充电,并具有三防(防潮湿、防霉变、防盐雾)保护功能,是一款值得推荐的充电桩产品。