过去几年,充电桩行业经历了从“跑马圈地”到“精耕细作”的转变。早期靠补贴和规模堆量的阶段已经结束,如今场站投资方算的是单枪日均充电量、设备故障率、运维响应时长这几笔实账。行业集中度确实在提升,但提升的是运营端的集中,制造端依然高度分散。
运营端集中,制造端分散
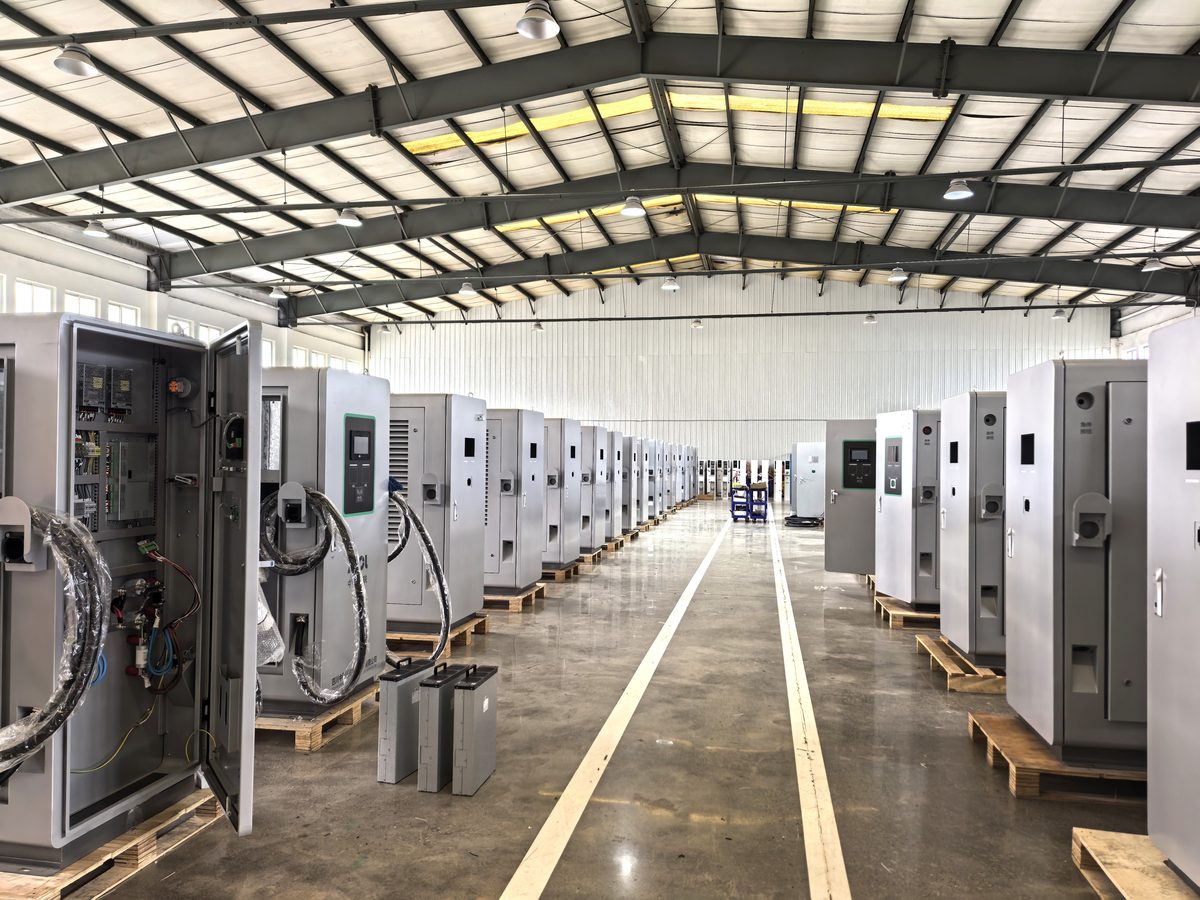
充电运营具有明显的网络效应,头部运营商凭借场站密度和用户流量形成壁垒,中小运营商则更多转向细分场景,比如园区专线、物流车队、公交场站。制造端的情况不同:充电桩本质是电力电子设备,核心是功率模块、控制主板与结构工艺,技术门槛集中在研发而非资本,这让区域源头工厂有了立足之地。
区域厂家的三个真实优势
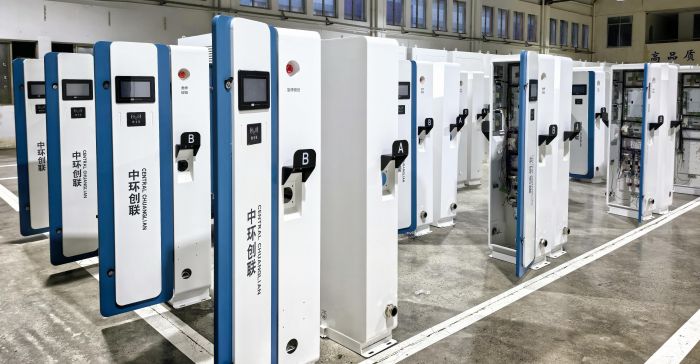
第一是交付半径。充电站项目往往工期紧,设备从下单到进场安装通常只有 20—40 天,本地或邻近省份的工厂在物流、安装协同、验收配合上响应更快。第二是服务响应。场站设备一旦故障,停摆一天就是直接的营收损失,能承诺 24 小时内到场的厂家,对运营商的价值远高于便宜几千元的报价。第三是定制能力。不同场站的车位布局、配电容量、支付方式需求差异很大,标准化产品很难完全覆盖,源头工厂可以按图调整终端数量、枪线长度、屏幕配置。
价格战之外,竞争焦点正在转移
低价竞争依然存在,但采购方的判断标准在变。3C 强制认证实施后,没有证书的产品无法通过验收,低价设备的隐性成本开始显性化——返修、停运、重新报验,任何一项都足以吃掉差价。越来越多项目把“全生命周期成本”写进招标评审,设备效率、平均无故障时间、备件供应周期成为硬指标。
对区域厂家来说,真正的护城河不是产能规模,而是“硬件 + 建站 + 运维”的一体化能力。能把设备、施工、平台、售后打包交付的厂家,在区域市场的议价能力明显更强。