充电基础设施的城乡差距,是当前补能网络最突出的结构性问题。城市核心区充电桩密度高、价格战激烈,而县域市场往往一个县城只有零星几个充电点,节假日返乡高峰排长队的现象仍然普遍。
下沉市场的真实特征
县域建站与城市建站逻辑不同。车流总量小但集中度高,节假日与农忙时节需求陡增;土地成本低,很多乡镇有现成的停车场、加油站、客运站可用;电网容量相对宽裕,报装阻力小于城市老城区。挑战在于单站规模小,投资回收周期长,需要更精细的成本控制。
适合的设备配置思路
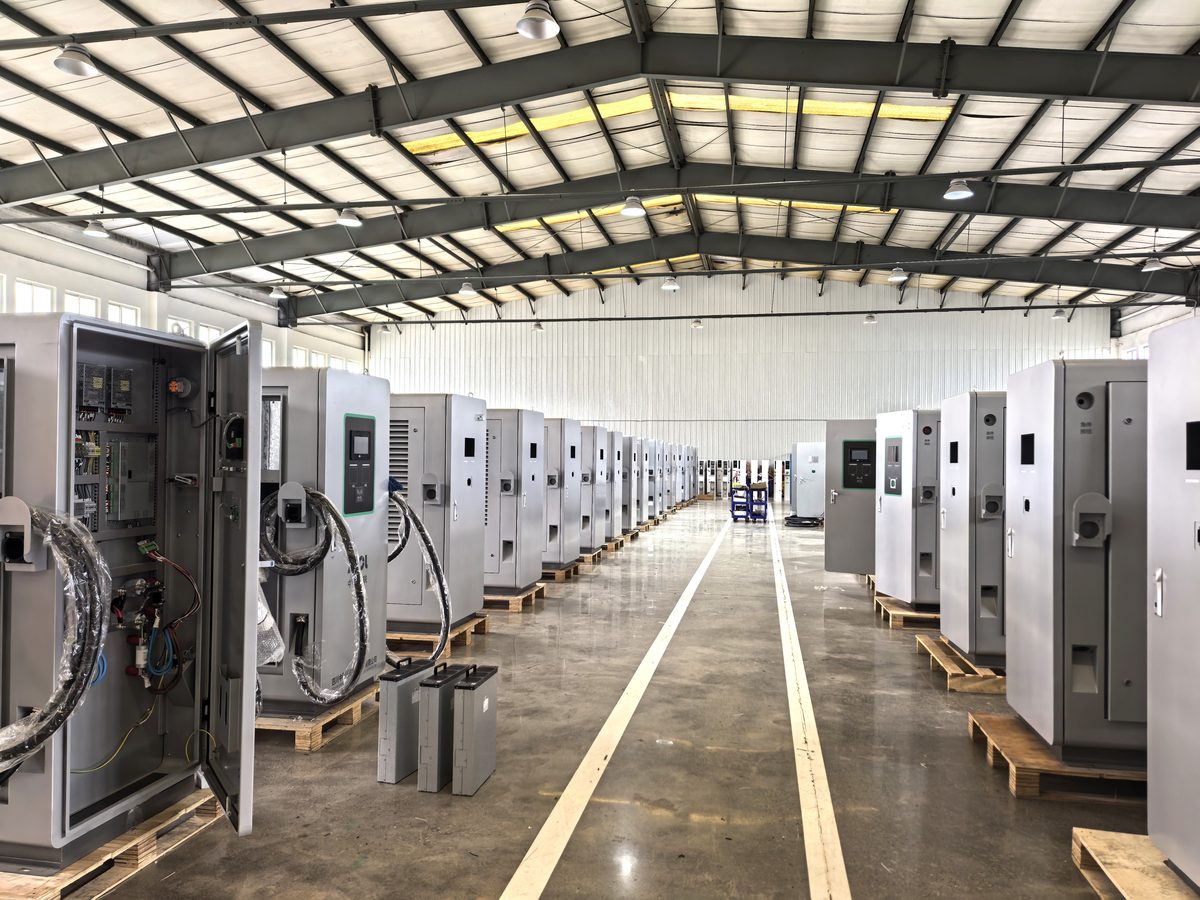
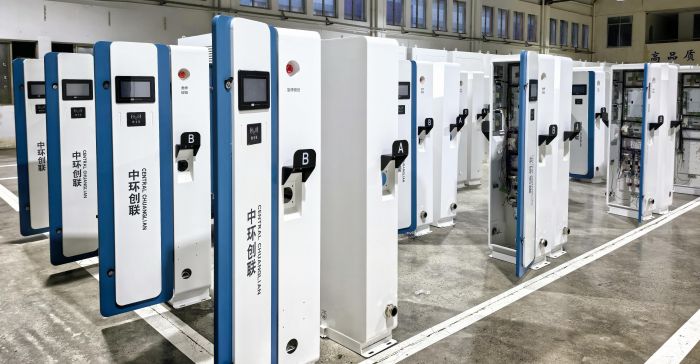
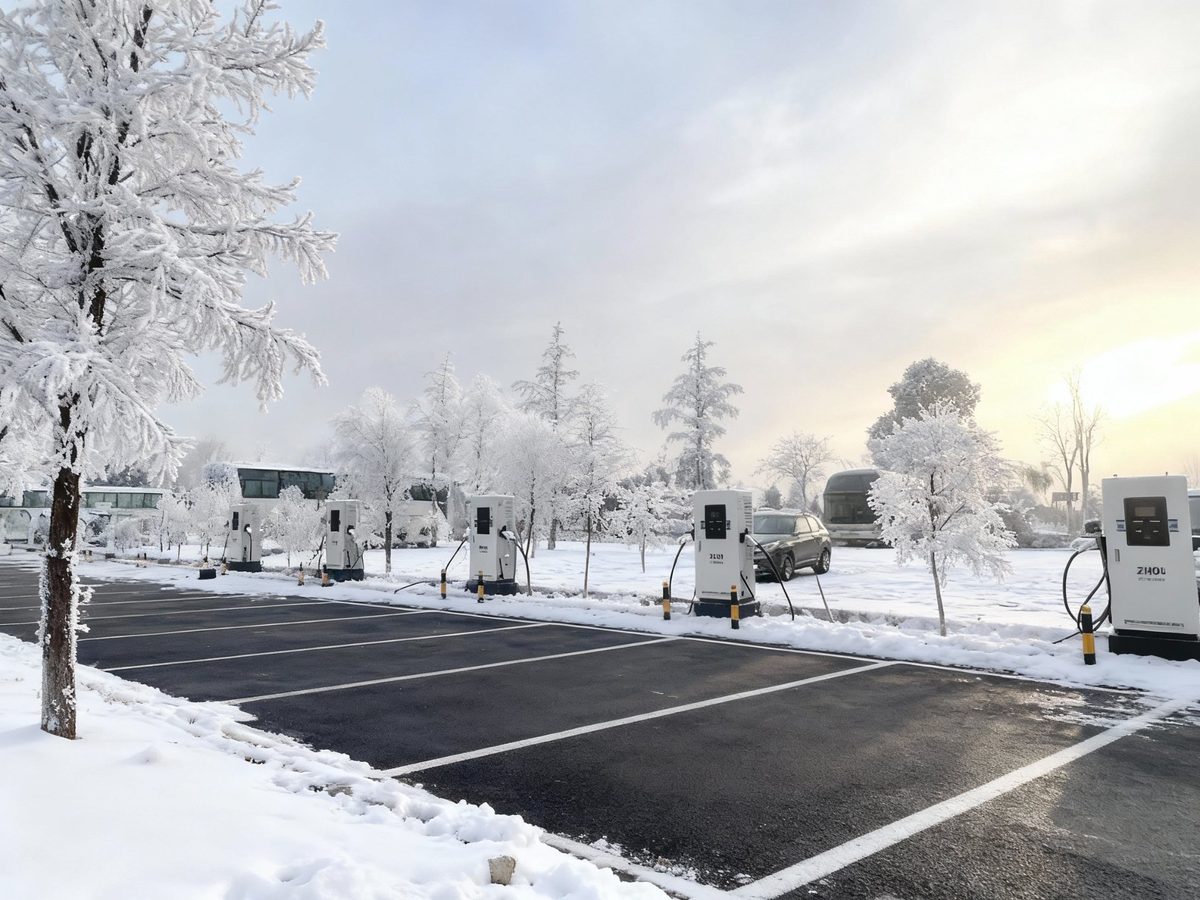
县域场站不建议盲目上大功率超充。更务实的配置是“少量直流快充 + 多台交流慢充”:直流桩满足过路车与应急补能,交流桩服务本地私家车夜间慢充,设备投资可控,配电压力小。对于有客运站、物流集散点的乡镇,可以配置 120—180kW 一体式双枪直流桩,兼顾效率与成本。
合作模式的创新
县域项目单打独斗难度大,常见的做法是与场地权属方合作:村集体出地、投资人出设备、厂家提供设备与运维支持,收益按比例分成。这类模式降低了前期资金压力,也让场地资源得到盘活。部分地区的乡村振兴衔接资金、农村基础设施补短板资金,也可用于充电设施建设,值得提前对接。
下沉市场的窗口期不会太长。随着县域新能源汽车保有量上升,先建站的一方在选址和用户心智上都占优势。对厂家而言,能否提供适配小规模场站的紧凑型设备与低成本运维方案,决定了能否吃下这块增量。